18 Ekim 2026
az bulutlu


Gayrimenkul sahiplerinin her yıl karşılaştığı en önemli mali yükümlülüklerden biri emlak vergisi ödemesidir. 2026 yılında da belediyeler tarafından tahsil edilen bu vergi, taşınmazın türüne, bulunduğu bölgeye ve değerine göre hesaplanmaktadır. Konut, işyeri, arsa ve araziler için farklı oranlar uygulanırken, büyükşehir belediyesi sınırlarında bu oranlar artırımlı şekilde geçerlidir. Ayrıca yüksek değerli konutlar için ek vergiler söz konusu olabilir. Bu makalede, kimlerin emlak vergisi ödemekle yükümlü olduğunu ve hesaplama yöntemlerini detaylı şekilde ele alacağız.
Emlak vergisi, Türkiye’de taşınmaz mal sahiplerini doğrudan ilgilendiren ve belediyeler tarafından tahsil edilen bir mali yükümlülüktür. 2026 yılında da konut, işyeri, arsa ve arazilerin sahipleri bu vergiyi ödemekle mükelleftir. Tapuda malik olarak görünen kişiler, hissedarlar ve intifa hakkı sahipleri vergi sorumluluğunu taşır. Vergi yükümlülüğü, mülkiyetin tapuda kayıtlı olmasıyla başlar ve taşınmazın bulunduğu belediyeye göre farklı oranlarda uygulanır. Büyükşehir belediyesi sınırlarında oranlar artırımlı olarak hesaplanırken, köy ve kasaba sınırlarında daha düşük oranlar geçerlidir.
Ancak her gayrimenkul sahibi otomatik olarak vergi ödemez. İstisnalar da mevcuttur: emekli, dul ve yetimler için tek konut muafiyeti, kamu kurumlarına ait taşınmazlar, vakıf malları ve bazı özel statüdeki taşınmazlar vergiden muaf tutulabilir. Ayrıca engelli vatandaşların tek konutları için de muafiyet söz konusudur. Bu nedenle, yükümlülük yalnızca taşınmazın varlığına değil, sahibinin sosyal ve hukuki durumuna da bağlıdır.
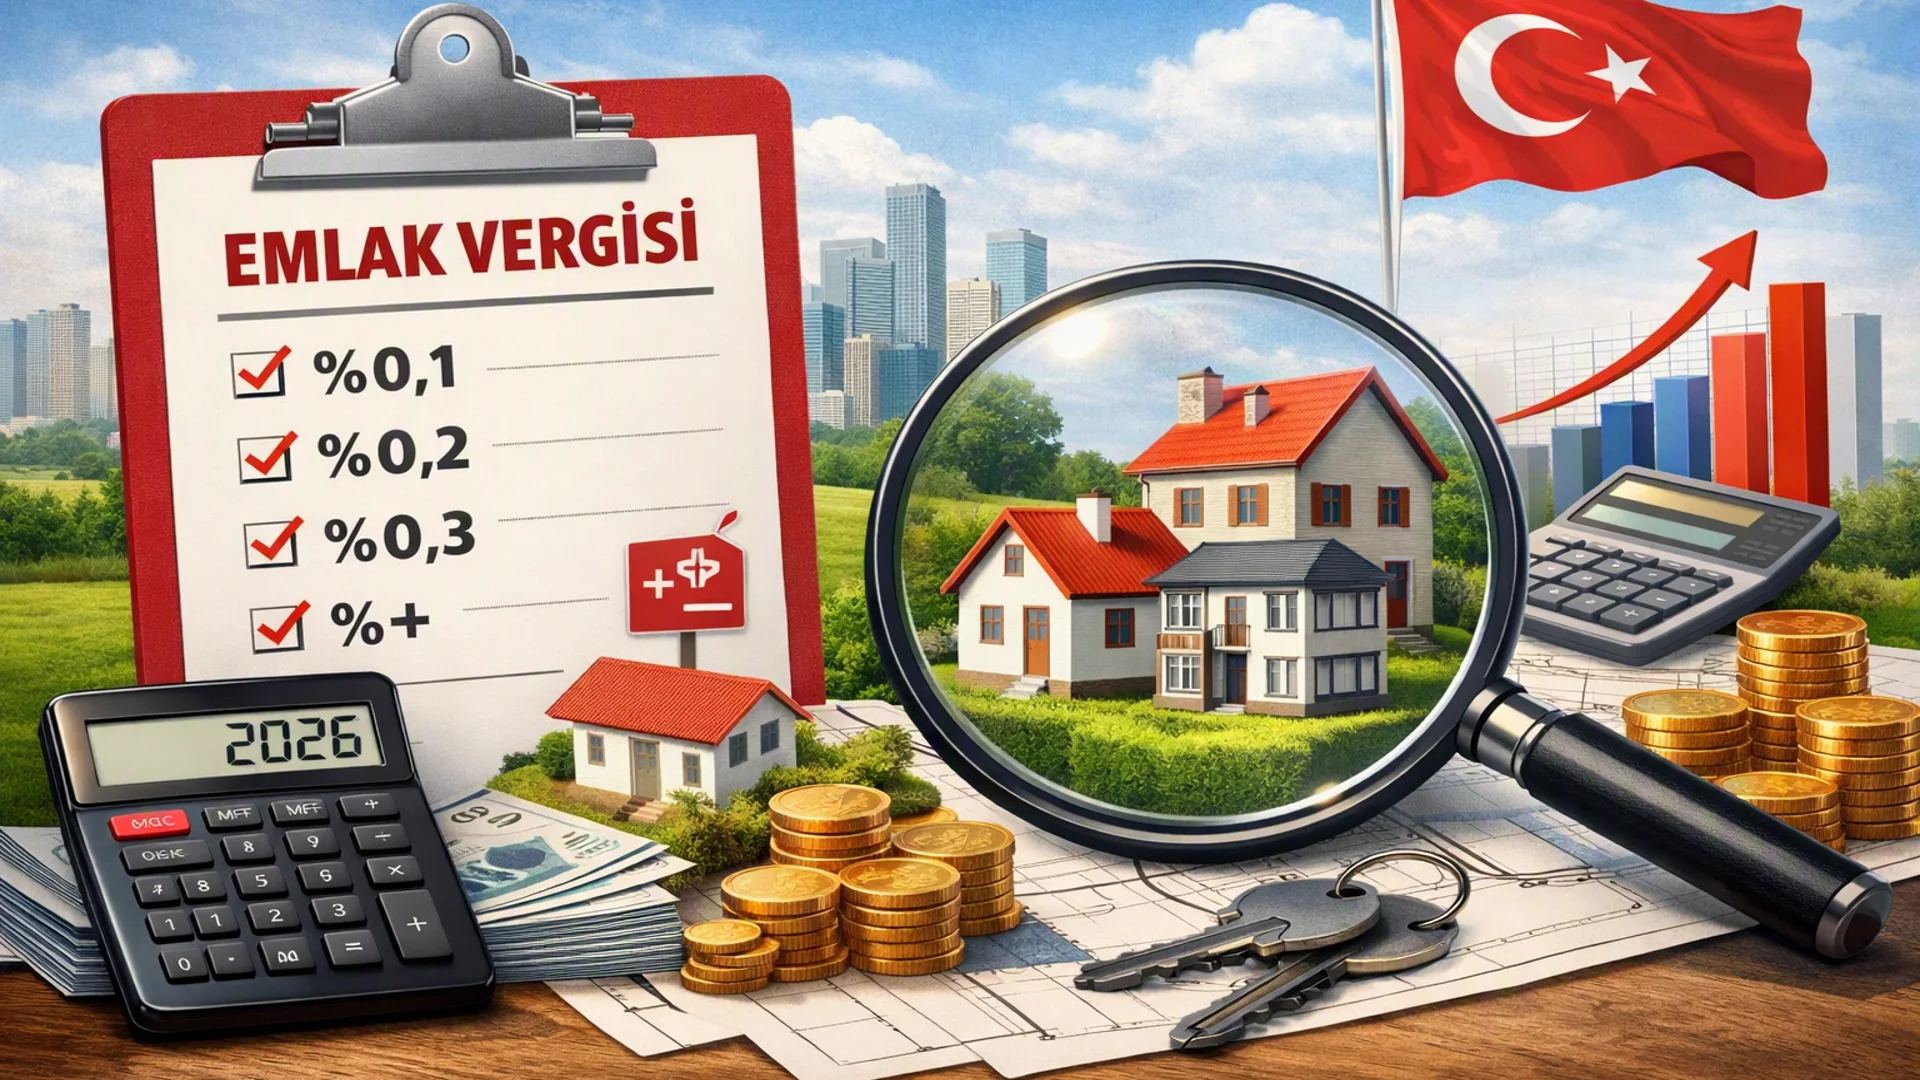
2026 yılında emlak vergisi hesaplaması, taşınmazın emlak vergisi değerine ve bulunduğu yerin statüsüne göre yapılmaktadır. Vergi değeri, belediyeler tarafından belirlenen rayiç bedel üzerinden hesaplanır ve her yıl güncellenebilir. Konutlar için %0,1; işyerleri için %0,2; arsalar için %0,3; araziler için ise %0,1 oranı uygulanır. Büyükşehir belediyesi sınırlarında bu oranlar %100 artırımlı olarak geçerlidir. Örneğin, İstanbul’da 1.000.000 TL değerindeki bir konut için emlak vergisi oranı %0,2 olur ve yıllık vergi 2.000 TL olarak hesaplanır.
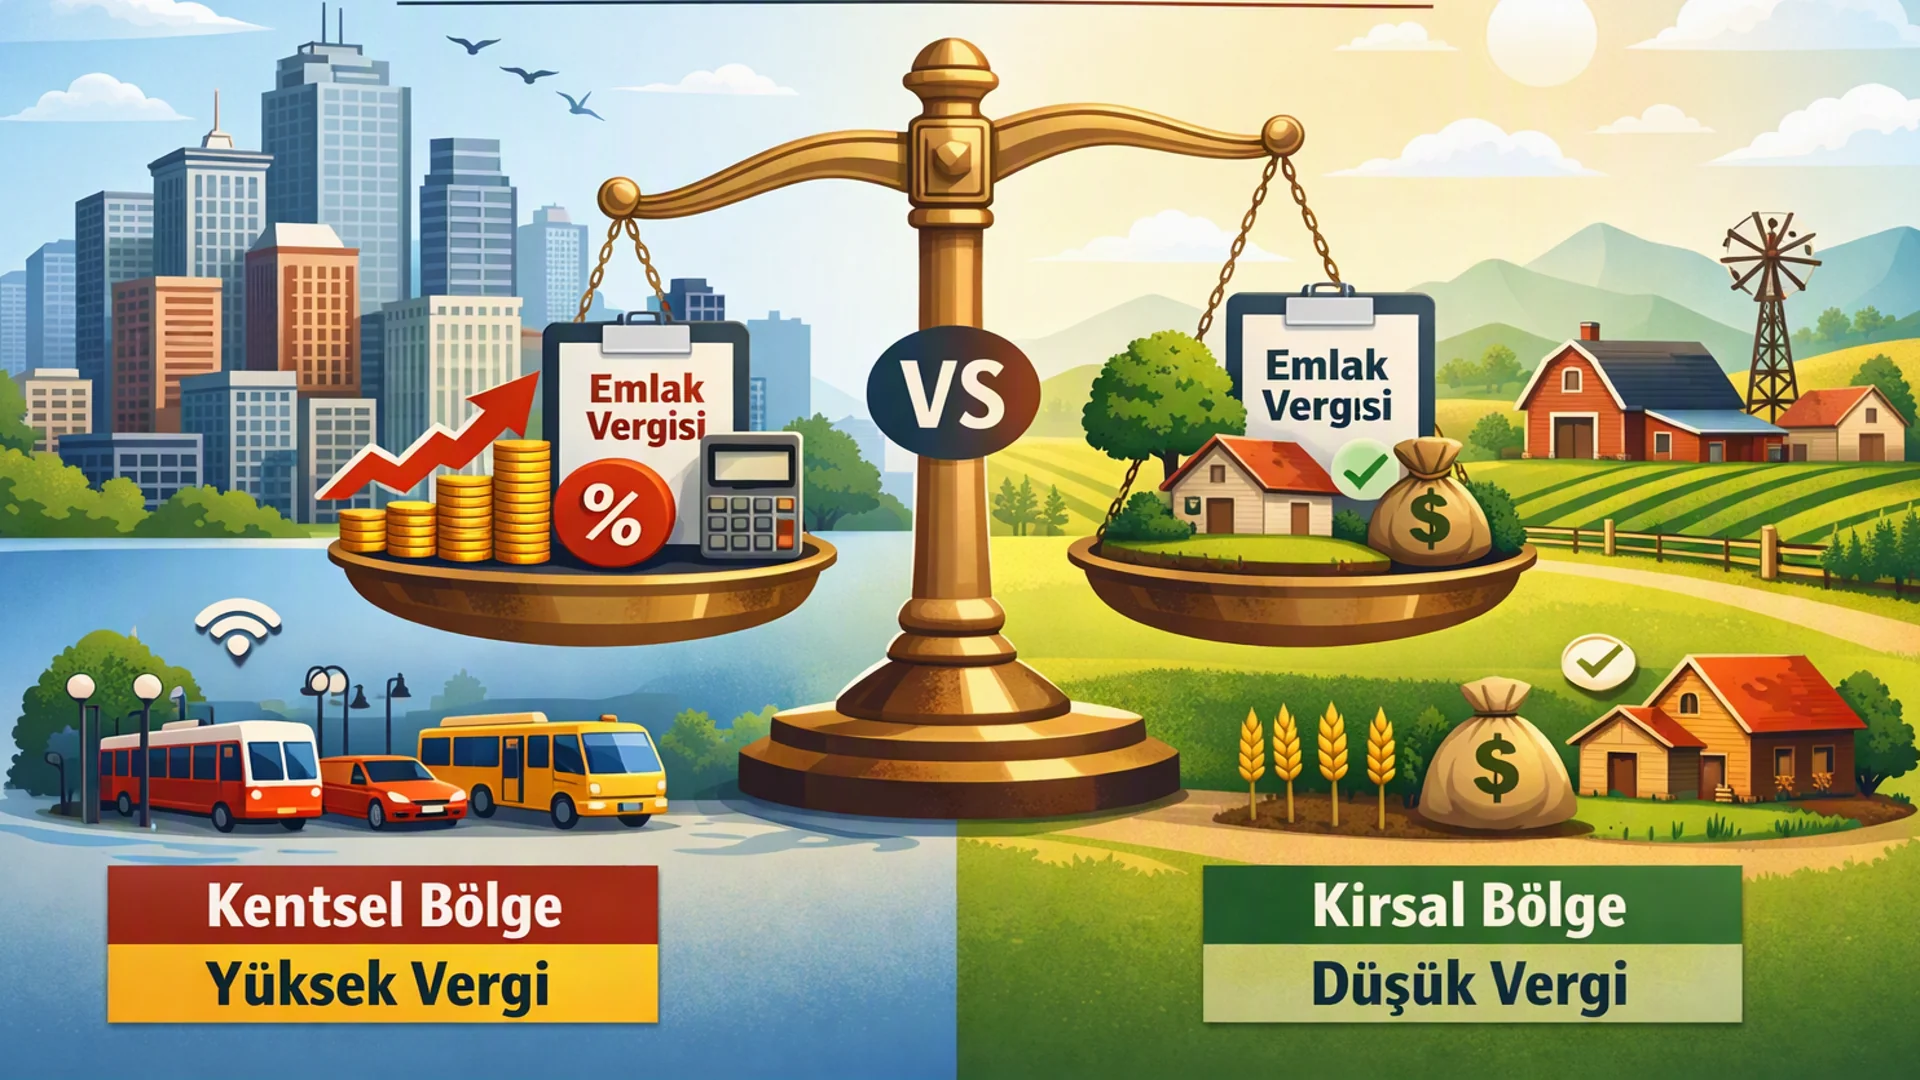
Hesaplamada dikkat edilmesi gereken bir diğer unsur, taşınmazın konumu ve kullanım amacıdır. Örneğin, aynı değerdeki bir taşınmaz köy sınırlarında daha düşük vergiye tabi olurken, büyükşehir merkezinde daha yüksek vergi doğurur. Ayrıca taşınmazın işyeri olarak kullanılması, konuta göre daha yüksek oranda vergi yükümlülüğü getirir.
2026’da geçerli olan değerli konut vergisi ise ayrı bir kalemdir. 9.967.000 TL’nin üzerindeki konutlar için ek vergi yükümlülüğü doğar. Bu ek vergi, taşınmazın değerine göre kademeli oranlarla hesaplanır; örneğin 10 milyon TL’lik bir konut için %0,3 oranında ek vergi uygulanabilir. Böylece yüksek değerli gayrimenkullerden daha fazla vergi alınarak mali denge sağlanması hedeflenir.
Vergi ödemeleri her yıl iki taksit halinde yapılır: ilk taksit Mart-Mayıs döneminde, ikinci taksit ise Kasım ayında belediyelere yatırılır. Ödemeler belediye veznelerinden, e-belediye sistemlerinden veya bankalar aracılığıyla gerçekleştirilebilir. Gecikme halinde ise gecikme faizi uygulanır. Bu nedenle mülk sahiplerinin ödeme takvimini dikkatle takip etmesi önemlidir.
2026 yılı itibarıyla emlak vergisi, gayrimenkul sahiplerinin düzenli olarak yerine getirmesi gereken bir mali yükümlülük olmaya devam etmektedir. Vergi oranları taşınmazın türüne, bulunduğu belediyeye ve değerine göre farklılık gösterirken, yüksek değerli konutlar için ek vergilerle sistem daha adil hale getirilmeye çalışılmaktadır. Muafiyetler ise sosyal ve ekonomik açıdan dezavantajlı grupları korumayı amaçlamaktadır.
Sonuç olarak, mülk sahiplerinin hem vergi oranlarını hem de ödeme takvimini yakından takip etmesi, olası gecikme cezalarından kaçınmaları açısından büyük önem taşır. Emlak vergisi yalnızca bir mali yükümlülük değil, aynı zamanda belediyelerin hizmetlerini sürdürebilmesi için temel bir gelir kaynağıdır. Bu nedenle, düzenli ve doğru şekilde yapılan ödemeler, hem bireysel sorumlulukların yerine getirilmesini hem de toplumsal faydanın artmasını sağlar.